
למען עתיד שקט ורווחי: מדוע דווקא עכשיו אתם חייבים לבדוק את התיק הפיננסי והביטוחי שלכם?
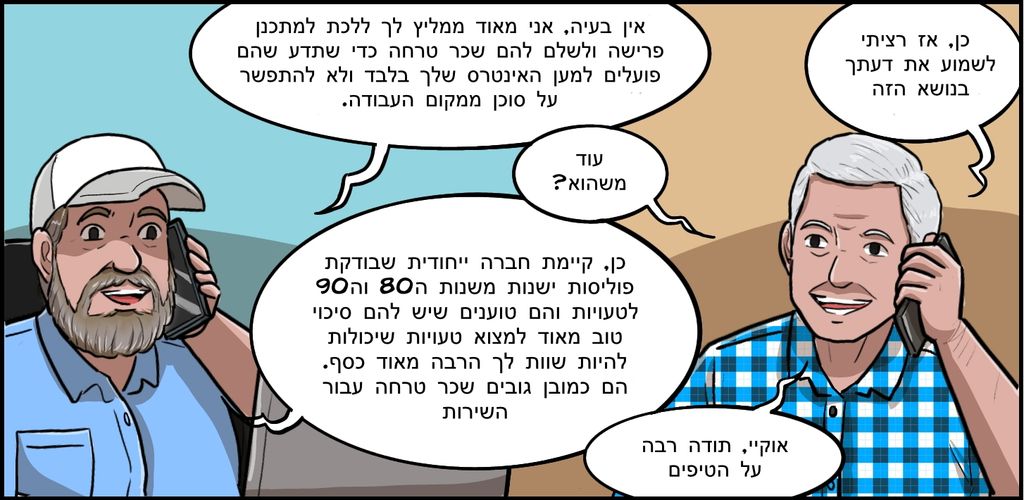
המידע ששווה לכם הרבה מאוד כסף – והתפקיד המכריע של מומחה לתכנון פרישה בגיל השלישי
פרק חדש דורש סדר חדש
המעבר לגיל השלישי, בין אם מדובר בפרישה קרובה או בכניסה רשמית לשלב הפנסיה, הוא אחד השינויים המהותיים ביותר בחיינו. הוא מסמל חופש, אך גם מחייב אחריות מחודשת על התנהלותנו הפיננסית. בעודנו משקיעים מחשבה רבה בטיולים, בחוגים ובמשפחה, קל לשכוח שהכסף שחסכנו במשך שנים רבות מחכה לבדיקה, התאמה ומיטוב (אופטימיזציה), שיכולים לחסוך או להרוויח לכם הרבה מאוד כסף.
ישנן שתי פעולות מפתח קריטיות שאינן סובלות דיחוי :ניצול מיטבי של הכספים שנצברו חשיבות בדיקת הביטוחים והתזמון הנכון. שילובן הנכון הוא המפתח לביטחון כלכלי.
חלק א': הבדיקה הפיננסית – איך ממקסמים את הפנסיה?
כספי הפנסיה, קופות הגמל וביטוחי המנהלים הם ההון המרכזי שלכם כעת. אי-בדיקה יסודית שלהם עלולה לעלות ביוקר.
-
ניצול הטבות מס: בגיל הפרישה, המדינה מעניקה שורה של הטבות מס משמעותיות, במיוחד על משיכת כספי הפיצויים (מענקי פרישה) והקצבה החודשית. חשוב לבצע "קיבוע זכויות" ולהשתמש בחישוב המס המוטב (כמו ניצול פטור על הקצבה המזכה). תכנון מס לקוי בשלב זה עלול להפחית את הקצבה החודשית שלכם באלפי שקלים בשנה.
-
מבנה הקצבה: האם עברתם ממסלול חיסכון למסלול קצבה? האם הגדרתם נכון את תקופת הבטחת התשלומים או את "קצבת השארים"? יש לבחון את הצרכים המשפחתיים והרפואיים הנוכחיים שלכם כדי להבטיח שהקצבה תספק את רמת הביטחון וההכנסה הרצויה.
-
ביטוח לאומי והכנסות אחרות: ודאו שאתם מנצלים את כל הקצבאות והזכויות המגיעות לכם מביטוח לאומי (קצבת אזרח ותיק, תוספת השלמת הכנסה ועוד), וכן את ההכנסות מנכסים אחרים (כגון שכר דירה או השקעות). תכנון ההכנסות צריך להיות תמונה מלאה של כלל המקורות.
חלק ב': מוקדם או מאוחר מדי? ביטוחים בגיל השלישי
השאלה "מאוחר מדי?" היא שאלה קריטית בעולם הביטוח. ככל שאנו מתבגרים, חלק מהביטוחים הופכים פחות רלוונטיים, בעוד אחרים הופכים לחיוניים יותר.
-
לבדוק מה מיותר – ולבטל: האם אתם עדיין משלמים פרמיות גבוהות על ביטוח חיים שמטרתו הייתה להגן על ילדים קטנים או על החזר משכנתא שכבר שולמה? ברוב המקרים בגיל השלישי ניתן לבטל פוליסות אלו ולחסוך סכומים משמעותיים מדי חודש.
-
לבדוק מה חסר – ולמקד: הביטוחים החשובים ביותר כעת הם אלה המכסים סיכוני בריאות:
-
ביטוח סיעודי: זהו הביטוח הקריטי ביותר בגיל השלישי. ודאו שיש לכם כיסוי מספק, והאם הוא פרטי או קולקטיבי (דרך קופת החולים), והכי חשוב – האם התנאים בו עדכניים.
-
ביטוח בריאות פרטי: ודאו שהכיסויים הניתוחיים והתרופתיים שלכם עדיין רלוונטיים ומותאמים למצב הבריאות הנוכחי.
-
-
תיקון היסטורי (אם לא מאוחר מדי): אנשים רבים נוטים "למשוך" ביטוחים וחיסכון עד גיל הפרישה ללא בדיקה יסודית. אומנם קשה "לתקן" עשרות שנות חיסכון, אבל סוכן מקצועי יכול לסייע בהתאמה של המוצרים הפיננסיים הקיימים למצבכם כיום, ולוודא שאינכם משלמים כפל ביטוחים או דמי ניהול גבוהים שלא לצורך.
התפקיד של סוכן הביטוח ומומחה הפרישה
אם יש מסר אחד שצריך לעבור, הוא ששלב הפרישה אינו הזמן לניהול עצמי.
המוצרים הפיננסיים והביטוחים כיום מורכבים. הם דורשים ידע מעמיק בחוקים, במיסוי ובמגבלות גיל. סוכן הביטוח או מומחה לתכנון פרישה הוא איש מקצוע שכל עניינו הוא לדאוג ש:
-
הכסף הנכון יושב במקום הנכון (פיננסי).
-
הביטוח הנכון מגן עליכם בזמן הנכון (ביטוחי).
אל תניחו ש"יהיה בסדר", או ש"כבר מאוחר מדי". בדיקה יסודית ומקצועית בגיל זה אינה רק "טיפ" – זוהי פעולה כלכלית הכרחית שיכולה לשפר משמעותית את איכות החיים והביטחון הכלכלי שלכם לשנים הבאות.




